Đà Nẵng Down Town
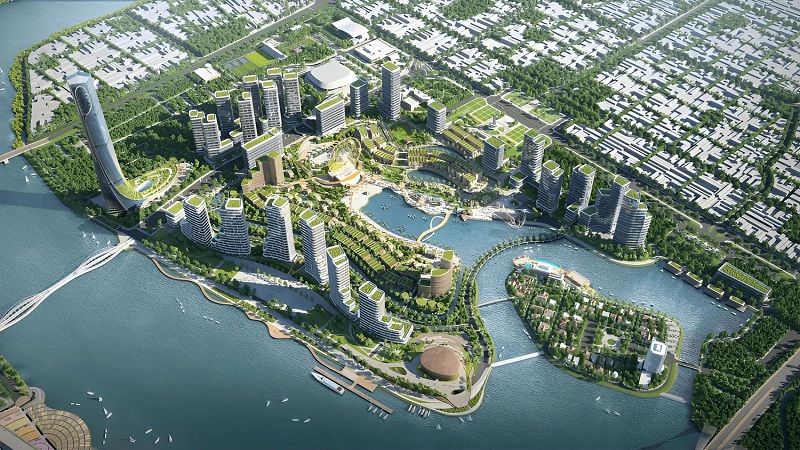
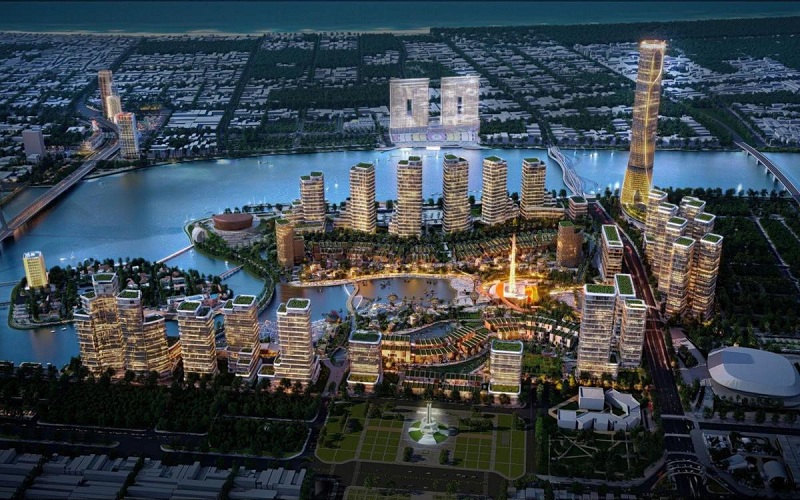
Sở hữu vị trí đắc địa ven sông Hàn, nằm giữa cầu Trần Thị Lý và cầu Tiên Sơn
Tòa tháp 69 tầng
Điểm nhấn của dự án là tòa tháp 69 tầng cao 408 m, cao thứ hai Việt Nam, chỉ sau Landmark 81 (TP HCM)
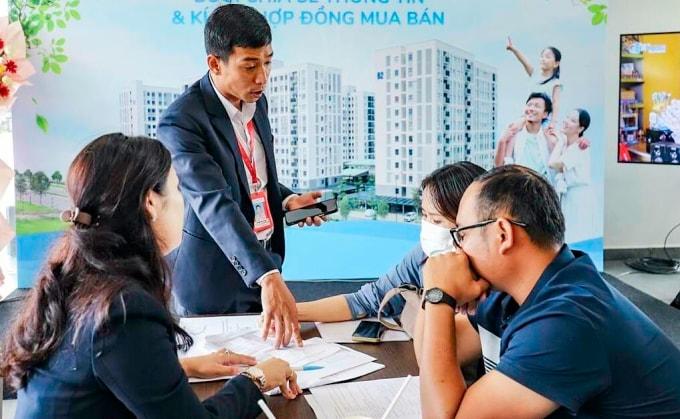
Không phải ai cũng đủ tiền mặt để mua trọn giá trị một căn hộ, và vay ngân hàng là lựa chọn phổ biến của phần lớn người mua nhà hiện nay. Nhưng vay được bao nhiêu, cần có sẵn bao nhiêu tiền, và số tiền đó cần chuẩn bị vào những thời điểm nào, lại là những câu hỏi ít người tính toán kỹ trước khi quyết định xuống tiền cho một căn hộ tại Đà Nẵng Downtown.
Với các dự án căn hộ hình thành trong tương lai, hầu hết ngân hàng thương mại áp dụng tỷ lệ cho vay tối đa trong khoảng 70 đến 80% giá trị hợp đồng mua bán, tùy vào chính sách của từng ngân hàng, hồ sơ tín dụng của người vay và chính sách liên kết giữa ngân hàng với chủ đầu tư dự án. Một số dự án có gói liên kết ngân hàng riêng có thể áp dụng tỷ lệ vay lên đến 80%, trong khi các trường hợp thông thường thường dừng ở mức 70%.
Phần còn lại, tức khoảng 20 đến 30% giá trị căn hộ, là số vốn tự có mà người mua bắt buộc phải chuẩn bị. Đây là con số tối thiểu, chưa bao gồm các khoản chi phí phát sinh khác sẽ được đề cập ở phần sau.
Trước khi ký hợp đồng mua bán chính thức, người mua thường phải trải qua bước đặt cọc hoặc ký thỏa thuận giữ chỗ, với số tiền dao động tùy chính sách bán hàng của từng dự án. Khoản này cần được chuẩn bị bằng tiền mặt hoặc tiền tự có, vì ngân hàng thường chỉ giải ngân khoản vay sau khi hợp đồng mua bán chính thức được ký kết và hoàn tất các thủ tục thế chấp cần thiết.
Với căn hộ tại Đà Nẵng Downtown, người mua nên chủ động hỏi rõ đơn vị tư vấn về số tiền đặt cọc cụ thể theo từng giai đoạn mở bán, cũng như thời gian tối đa giữa lúc đặt cọc và lúc phải hoàn tất hợp đồng mua bán chính thức, để có kế hoạch chuẩn bị tài chính phù hợp.
Theo thông lệ trên thị trường, đợt thanh toán đầu tiên sau khi ký hợp đồng mua bán, thường chiếm khoảng 20 đến 30% giá trị căn hộ, phần lớn vẫn cần thanh toán bằng vốn tự có trước khi ngân hàng bắt đầu giải ngân khoản vay theo tiến độ. Sau đợt thanh toán đầu tiên này, các đợt tiếp theo mới bắt đầu được ngân hàng giải ngân dựa trên tiến độ xây dựng thực tế của dự án, theo đúng tỷ lệ vay đã được phê duyệt trong hợp đồng tín dụng.
Điều này có nghĩa là dù đã được ngân hàng chấp thuận cho vay 70% giá trị căn hộ, người mua vẫn cần có sẵn một khoản tiền tương đối lớn ngay trong giai đoạn đầu, trước khi dòng vốn vay bắt đầu được giải ngân đều đặn theo từng đợt thanh toán.
Bên cạnh phần vốn tự có để thanh toán giá trị căn hộ, người mua cần dự trù thêm một số khoản chi phí khác liên quan trực tiếp đến quá trình vay vốn và hoàn tất thủ tục sở hữu. Các khoản này tuy nhỏ hơn nhiều so với giá trị căn hộ, nhưng cộng dồn lại cũng chiếm một phần đáng kể trong tổng ngân sách cần chuẩn bị.
Tổng các khoản chi phí phát sinh này thường rơi vào khoảng 1 đến 3% giá trị khoản vay, tùy theo chính sách của từng ngân hàng và quy định của từng dự án.
Giả sử một căn hộ tại Đà Nẵng Downtown có giá trị hợp đồng là 3 tỷ đồng, ngân hàng đồng ý cho vay tối đa 70%, tương đương 2,1 tỷ đồng. Như vậy, số vốn tự có tối thiểu người mua cần chuẩn bị là 900 triệu đồng, tương đương 30% giá trị căn hộ.
Nếu cộng thêm các khoản chi phí phát sinh ước tính khoảng 2% giá trị khoản vay, tương đương 42 triệu đồng, cùng phí bảo trì 2% giá trị hợp đồng, tương đương 60 triệu đồng, tổng số vốn tự có thực tế cần chuẩn bị sẽ vào khoảng 1 tỷ đồng, thay vì chỉ dừng lại ở con số 900 triệu đồng như tính toán ban đầu. Đây là lý do vì sao người mua nên dự trù thêm một khoản dư ra ngoài tỷ lệ 30% lý thuyết, để tránh bị động khi phát sinh thêm chi phí trong quá trình làm hồ sơ.
Ngoài số vốn tự có ban đầu, người mua cũng cần tính toán kỹ khả năng trả nợ hàng tháng sau khi khoản vay bắt đầu giải ngân. Theo nguyên tắc tài chính cá nhân thường được khuyến nghị, tổng số tiền trả nợ hàng tháng, bao gồm cả gốc và lãi, không nên vượt quá 40 đến 50% thu nhập hàng tháng của người vay, để đảm bảo vẫn còn dư khả năng chi trả cho sinh hoạt và các khoản dự phòng khác.
Người mua cũng cần lưu ý đến sự khác biệt giữa lãi suất ưu đãi trong giai đoạn đầu và lãi suất thả nổi sau khi hết thời gian ưu đãi. Nhiều trường hợp chỉ tính toán dựa trên mức lãi suất ưu đãi ban đầu, dẫn đến áp lực tài chính lớn hơn dự kiến khi lãi suất được điều chỉnh theo thị trường ở những năm tiếp theo.
Sau khi nhận bàn giao căn hộ, người mua còn cần một khoản chi phí riêng để hoàn thiện nội thất trước khi chuyển vào sinh sống. Khoản này thường không được tính trong hồ sơ vay mua nhà, nên cần được chuẩn bị bằng nguồn vốn tự có riêng, tách biệt hoàn toàn với phần vốn dùng để thanh toán giá trị căn hộ và các khoản phí liên quan đến khoản vay.
Với những căn hộ có diện tích và mức giá thuộc phân khúc cao như tại Đà Nẵng Downtown, chi phí hoàn thiện nội thất cơ bản có thể dao động khá rộng tùy theo phong cách thiết kế và chất lượng vật liệu lựa chọn, người mua nên dự trù trước khoản này trong kế hoạch tài chính tổng thể thay vì để đến sát ngày nhận nhà mới bắt đầu tính toán.
Mua căn hộ Đà Nẵng Downtown bằng vốn vay không chỉ đơn giản là chuẩn bị 20 đến 30% giá trị hợp đồng như nhiều người vẫn nghĩ. Người mua cần tính toán thêm các khoản chi phí phát sinh liên quan đến khoản vay, phí bảo trì, cũng như khả năng trả nợ hàng tháng và chi phí hoàn thiện nội thất sau khi nhận nhà. Chuẩn bị kỹ ngân sách ngay từ đầu sẽ giúp quá trình mua nhà diễn ra suôn sẻ, tránh tình trạng thiếu hụt tài chính giữa chừng. Người mua có thể tham khảo thêm thông tin tiến độ thi công và giá bán mới nhất của Đà Nẵng Downtown để cập nhật chính sách thanh toán hiện hành.
Để được tư vấn cụ thể bạn hãy liên hệ:
Lưu ý: Tỷ lệ cho vay, lãi suất và các khoản phí nêu trên mang tính tham khảo chung, có thể thay đổi tùy theo chính sách của từng ngân hàng và từng thời điểm. Khách hàng nên liên hệ trực tiếp ngân hàng hoặc đơn vị tư vấn để có con số chính xác cho trường hợp cụ thể của mình.
Quý khách điền thông tin bên dưới chúng tôi sẽ liên hệ trong thời gian sớm nhất